Selbstreflexion als Führungskraft: Wo Kontrolle bremst.
Kontrolle fühlt sich für viele Unternehmer wie Führungsstärke an, verliert aber im wachsenden Team ihre Wirkung, lange bevor es jemand ausspricht. Selbstreflexion als Führungskraft beginnt deshalb nicht mit neuen Vorsätzen, sondern mit einer ehrlichen Standortbestimmung: Wie oft hast du in den letzten Wochen Entscheidungen an dich gezogen, nötige Gespräche vermieden oder Rückfragen beantwortet, die dein Team selbst hätte klären können? Erst diese Zählung zeigt, an welcher Stelle deine Führung das Unternehmen heute bremst.
Abends im Büro, wenn alle gegangen sind.
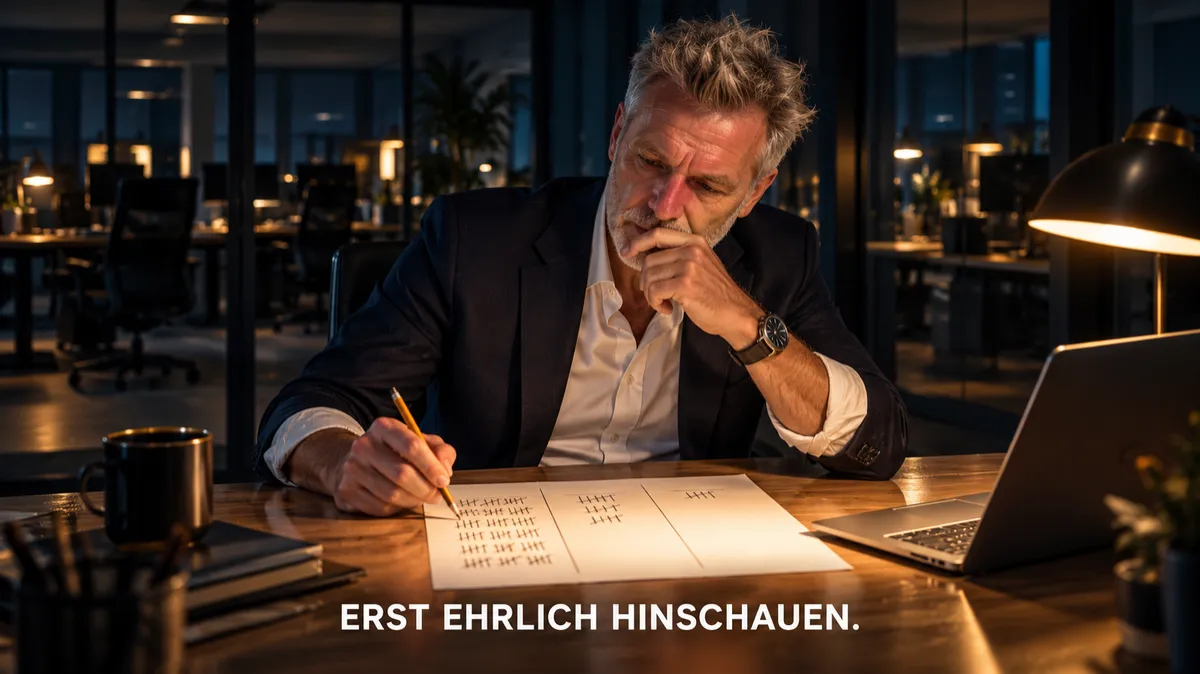
Es ist kurz nach halb acht, das Büro ist leer, nur die Lampe über deinem Schreibtisch brennt noch. Die Quartalszahlen liegen ausgedruckt vor dir, und sie sind gut. Trotzdem öffnest du noch einmal jede E-Mail, die heute ohne deine Freigabe hinausgegangen ist und in Kopie bei dir gelandet ist. Du suchst keinen bestimmten Fehler. Du liest, weil sich erst dann die kleine Unruhe legt, die du den ganzen Tag mit dir herumgetragen hast. Morgen früh wirst du zwei Angebote noch einmal umformulieren lassen, obwohl beide in Ordnung waren.
Viele Unternehmer kennen diesen Abend, und kaum einer würde ihn als Problem bezeichnen. Er fühlt sich an wie Sorgfalt, wie Verantwortung, wie das, was ein guter Geschäftsführer eben tut. Fred Renoth beschreibt im ersten Kapitel seines Buches „Mehr Kontrolle? Bringt nichts.“ genau diese Szene, und er beschreibt sie nicht als Charakterschwäche. Kontrolle ist eine Strategie, die einmal funktioniert hat. In der Gründungsphase ist es fast immer richtig, alles selbst zu prüfen, weil es schlicht niemanden gibt, der es genauso gut könnte. Das Problem beginnt später, wenn das Team wächst, die Aufgaben sich vervielfachen und die Kontrolle, die einmal Sicherheit gab, unbemerkt zur Bremse wird.
Wie diese Bremse von außen aussieht, zeigt eine Geschichte, die Fred Renoth selbst erlebt hat. Drei Monate arbeitete er unter einem Interimsgeschäftsführer, der ein Maschinenbauunternehmen mit knapp siebzig Mitarbeitenden wieder auf Kurs bringen sollte. Im Buch heißt dieser Mann Herbert Kessler. Kessler zog jede Entscheidung an sich, machte jeden Fehler öffentlich und beantwortete jede Unsicherheit, auch seine eigene, mit Lautstärke. In einem Montagsmeeting trug ein Teamleiter eine Zahl falsch vor, eine Verwechslung, die eine einzige Nachfrage geklärt hätte. Kessler stellte keine Nachfrage. Er fragte vor versammelter Runde: „Wie kann man so etwas nicht wissen?“
Die Antwort auf diese Frage war unwichtig. Wichtig war, was alle im Raum in diesem Moment lernten: Fehler werden in diesem Unternehmen nicht besprochen, sie werden bestraft. Kessler hätte über sich vermutlich gesagt, er führe fordernd, aber fair. Sein Team hätte eine andere Geschichte erzählt. Es hat sie nur niemandem erzählt.
Was Kontrolle kostet, lange bevor es jemand ausspricht.
Die Rechnung für dieses Montagsmeeting kam spät und ohne Absender. Fred Renoth erfuhr erst Monate nach seinem eigenen Ausscheiden, dass drei der fähigsten Leute des Unternehmens innerhalb der folgenden sechs Monate gekündigt hatten. Sie waren schlicht nicht mehr bereit, unter dieser Führung zu arbeiten. Kündigungsschreiben nennen solche Gründe in der Regel nicht. Dort stehen Formulierungen wie „neue Herausforderung“ oder „persönliche Gründe“, und deshalb taucht die eigentliche Ursache in keiner Auswertung auf.
Was ein solcher Abgang kostet, lässt sich nüchtern rechnen, und am ehrlichsten rechnest du es mit deinen eigenen Zahlen. Nimm die Person in deinem Team, auf die du am wenigsten verzichten möchtest. Wie viele Monate würde es dauern, bis eine Nachfolge gefunden ist? Wie viele weitere Monate, bis diese Nachfolge dieselben Kunden, Abläufe und Eigenheiten kennt? Welche Angebote und Projekte hängen in dieser Zeit an dir, weil sonst niemand sie tragen kann? Der Betrag, der dabei herauskommt, steht in keinem Controlling-Bericht, weil die Ursache nicht in der Buchhaltung liegt.
Noch teurer als die Kündigungen ist, was die Gebliebenen lernen. Fred Renoth schreibt, dass ihn an dieser Geschichte bis heute nicht Kessler beschäftigt, sondern die Kollegen, die geblieben sind. Wer in einem solchen Umfeld bleibt, stellt keine Fragen mehr, die ihn angreifbar machen. Entscheidungen wandern nach oben, weil sie unten niemand mehr riskieren will. Angebote bleiben einen Tag länger liegen, bis der Chef sie gesehen hat. Kundenanfragen werden weitergeleitet statt beantwortet. Von außen sieht das aus wie ein Team mit zu wenig Eigeninitiative. Von innen ist es ein Team, das sehr genau gelernt hat, was in diesem Unternehmen sicher ist.
Im Wertstromdenken, also in der Frage, an welcher Stelle eines Ablaufs Wert entsteht und an welcher er verloren geht, hat dieses Muster einen klaren Namen: Es ist ein Engpass. Jedes System hat eine Stelle, die bestimmt, wie viel am Ende herauskommt. Im Vertrieb ist es oft der unbenannte Übergang zwischen erstem Kontakt und Angebot. In der Führung ist es häufig eine Person, und zwar die, die abends als Letzte das Licht ausmacht.
Warum gute Vorsätze den Führungsstil nicht verändern.
Wer dieses Muster bei sich ahnt, greift meist zu einem von zwei Reflexen. Der erste lautet: noch genauer hinschauen. Wenn Entscheidungen im Team zu langsam fallen, kommt ein zusätzliches Abstimmungsmeeting hinzu, eine weitere Freigabestufe, ein wöchentlicher Bericht. Das fühlt sich an wie Handeln, und es ist tatsächlich Handeln, nur an der falschen Stelle. Mehr Kontrolle hat Kessler nicht geholfen. Sie hat nur verdeckt, dass die eigentliche Frage nie gestellt wurde: Wo genau bremst meine Führung das Unternehmen?
Der zweite Reflex ist der Vorsatz. Nach einem Seminar oder einem guten Buch steht der Satz im Raum: Ich muss mehr loslassen, ich muss weniger kontrollieren. Der Satz ist nicht falsch. Er hat nur noch niemanden verändert, weil er nicht zeigt, wo genau die eigene Wahrnehmung von der des Teams abweicht. Am Montag danach liegt die nächste Angebotsfreigabe wieder auf dem eigenen Tisch, diesmal mit einem schlechten Gewissen obendrauf. Ein Vorsatz ohne Ortsangabe gleicht einem Navigationsgerät ohne Standort: Das Ziel ist eingegeben, aber es gibt keinen Ausgangspunkt, von dem aus sich eine Route berechnen ließe.
Der naheliegende Einwand ist berechtigt: Manche Dinge muss der Chef nun einmal selbst prüfen. Große Angebote, Personalentscheidungen, Verträge mit langer Bindung. Das stimmt, und niemand verlangt, dass sich ein Geschäftsführer aus solchen Entscheidungen zurückzieht. Die Unterscheidung verläuft nicht zwischen Kontrolle und Vertrauen, sondern zwischen Kontrolle, die ein Ergebnis absichert, und Kontrolle, die ein Gefühl beruhigt. Die erste lässt sich begründen, bevor sie stattfindet. Die zweite erkennt man daran, dass sie auch dann stattfindet, wenn die Zahlen gut sind und niemand einen Fehler vermutet, so wie am Abend mit den E-Mails in Kopie.
Warum sieht man den eigenen Führungsengpass so schlecht?
Ein Führungsengpass ist für die Person, die ihn verursacht, fast unsichtbar, weil sie ihr eigenes Verhalten von innen erlebt, als Tempo, Sorgfalt oder Entschlossenheit, während ihr Team dasselbe Verhalten von außen als Misstrauen, Druck oder Risiko erlebt und sich still daran anpasst.
Kessler ist dafür ein genaues Beispiel. Aus seiner Innenperspektive war jedes laute Wort gerechtfertigt, weil die Lage ernst war und ein Unternehmen auf Kurs gebracht werden musste. Aus der Außenperspektive seines Teams war dasselbe Wort ein Beweis: Hier werden Fehler persönlich genommen, und es ist sicherer, nichts zu riskieren, als etwas falsch zu machen. Beide Perspektiven beschreiben dieselbe Minute im selben Besprechungsraum, mit demselben Beamer und derselben falschen Zahl an der Wand. Sie kommen nur zu gegensätzlichen Schlüssen.
Hilfreich ist dabei eine Beobachtung aus dem Leadership Flow System, dem Ansatz, auf dem das Buch aufbaut: Nicht jeder Engpass sieht gleich aus. Manche Führungskräfte bremsen, weil sie entscheiden, bevor ihr Team mitdenken kann. Andere verlieren sich in der nächsten guten Idee, bevor die vorherige Struktur bekommen hat. Wieder andere vermeiden Konflikte, bis aus einem kleinen Problem ein großes geworden ist. Und manche warten so lange auf vollständige Informationen, dass sich die Entscheidung von selbst erledigt, meistens zum Schlechteren. Das Buch nennt diese vier Muster die Leadership Flow Typen: den Treiber, den Gestalter, den Stabilisierer und den Prüfer.
Kessler war ein reiner Treiber: schnelle Entscheidungen, hohes Tempo, keine Geduld für den Weg, auf dem ein Team mitgenommen werden müsste. Seine Falle war nicht Bosheit. Seine Falle war, dass er sein eigenes Muster nie erkannt hat, bevor es zuschlug. Die vier Typen sind keine Schubladen, sondern beschreiben das Verhalten, das unter Druck als Erstes auftaucht. Wer seinen eigenen Typ kennt, verändert nicht sofort sein Verhalten. Aber er bemerkt irgendwann mitten im schwierigen Gespräch, dass gerade sein Muster läuft, und hat in diesem Moment eine Wahl, die er vorher nicht hatte.
Der Unternehmer vom Anfang, der abends die E-Mails in Kopie liest, ist vermutlich eher ein Prüfer als ein Treiber. Er wird nie laut. Er ist freundlich, geduldig und gründlich, und in seinen Montagsmeetings fällt kein einziger harter Satz. Sein Team hat trotzdem etwas gelernt, und es liegt nicht weit von dem entfernt, was Kesslers Team gelernt hat.
Der Unterschied zwischen Unternehmern, deren Teams mit ihnen wachsen, und solchen, deren Teams auf sie warten, liegt selten im Fachwissen oder im Fleiß. Er liegt in der Bereitschaft, das eigene Verhalten nicht mehr als notwendige Folge der Umstände zu erklären. Der Satz „Ich muss das prüfen, sonst geht es schief“ beschreibt eine Lage. Der Satz „Ich prüfe das, weil ich mich sonst unsicher fühle“ beschreibt eine Entscheidung. Der Tag, an dem ein Unternehmer den zweiten Satz über sich sagen kann, ist der Tag, an dem er aufhört, sich selbst zu belügen, und damit der erste Tag, an dem sich an seiner Führung überhaupt etwas ändern lässt.
Die erste ehrliche Standortbestimmung.
Selbstreflexion als Führungskraft klingt nach einem Wochenende mit Notizbuch und guten Absichten. Im Leadership Flow System ist sie etwas Nüchterneres: eine Standortbestimmung, die nicht fragt, was du über Führung weißt, sondern was du in den letzten Wochen tatsächlich getan hast. Das Buch nennt sie den Baseline-Check, also die Messung eines Ausgangswerts, an dem sich spätere Veränderung ablesen lässt. Drei seiner Fragen reichen für einen ersten, ehrlichen Eindruck. Wie oft hast du eine Entscheidung getroffen, die eigentlich jemand anderes hätte treffen sollen? Wie oft hast du ein Gespräch vermieden, das nötig gewesen wäre? Wie oft hat sich dein Team bei dir Rückversicherung geholt für etwas, das es selbst hätte entscheiden können?
Am besten beantwortest du diese Fragen nicht aus dem Gedächtnis, sondern mit dem Kalender der letzten zwei Wochen und einem leeren Blatt Papier. Jeder Termin, jede weitergeleitete E-Mail, jede kurze Frage an der Bürotür wird zu einem Strich in einer der drei Spalten. Es gibt bei diesem Check nur ein ehrliches oder ein geschöntes Ergebnis, und das geschönte erkennt man meist daran, dass es sich beim Aufschreiben angenehm anfühlt. Wenn du die Standortbestimmung zum ersten Mal machst, wird sie sich vermutlich nicht angenehm anfühlen. Das ist kein Fehler im Verfahren. Das ist der Punkt.
Ihren eigentlichen Wert entfaltet die Standortbestimmung erst beim zweiten Mal. Das Buch sieht vor, dieselbe Messung nach dreizehn und nach sechsundzwanzig Wochen zu wiederholen, damit sichtbar wird, ob sich etwas verändert hat, nicht gefühlt, sondern tatsächlich. Ein Unternehmer, der heute zum Beispiel zwölf Striche in der ersten Spalte zählt und ein Vierteljahr später sieben, hält etwas in der Hand, das kein Vorsatz liefern kann: einen Beleg.
Eine Grenze hat die Standortbestimmung allerdings, und sie ist wichtig: Sie misst nur, was du selbst bemerkst. Die blinden Stellen, die Kessler nie gesehen hat, bleiben auch in der ehrlichsten Selbstauskunft blind. Deshalb stellt das Buch dem Check ein zweites Werkzeug zur Seite, das Sparring-Gespräch. Gemeint ist ein regelmäßiger, kurzer Austausch mit einer Person, die dieselbe Woche durch eine andere Brille betrachtet und dir zeigt, was du von innen nicht sehen kannst. Das kann ein erfahrener Unternehmerkollege sein, ein Beirat oder ein externer Sparringspartner. Entscheidend ist nicht die Rolle, sondern dass diese Person keinen Grund hat, dir nach dem Mund zu reden.
Die Logik dahinter ist dieselbe, die auch im Vertrieb gilt: erst sortieren, dann beschleunigen. Wer einen Vertriebsprozess automatisiert, ohne zu wissen, wo Anfragen liegen bleiben, macht nur die Stelle schneller, an der Wert verloren geht. Wer an seinem Führungsstil arbeitet, ohne zu wissen, wo er bremst, investiert Energie an einem Ort, der nichts verändert. Warum Führung in wachsenden Unternehmen überhaupt zum nächsten Engpass wird, beschreibt der Auftakt dieser Serie: Warum Führung dein nächster Engpass ist.
Fazit.
Fred Renoth hat das Unternehmen damals nach drei Monaten verlassen, nicht aus Trotz, sondern weil klar war, dass sich an dem Muster nichts ändern würde, solange niemand es Kessler zeigte. Kessler wird das Buch vermutlich nie lesen. Für jeden anderen Unternehmer gilt: Selbstreflexion als Führungskraft ist keine Frage der Haltung, sondern der Diagnose, und sie beginnt mit drei unbequemen Zählungen im eigenen Kalender. Du kannst diesen Blick heute selbst auf deine Führung richten, oder du wartest, bis dein Team ihn für dich richtet. Die Antwort kommt in beiden Fällen, beim zweiten Mal allerdings schriftlich.
Häufig gestellte Fragen.
Woran erkenne ich, ob ich kontrolliere oder führe?
Kontrolle, die ein Ergebnis absichert, lässt sich begründen, bevor sie stattfindet. Kontrolle, die nur ein Gefühl beruhigt, erkennt man daran, dass sie auch dann stattfindet, wenn die Zahlen gut sind und niemand einen Fehler vermutet.
Was ist der Baseline-Check im Leadership Flow System?
Der Baseline-Check ist eine ehrliche Standortbestimmung der eigenen Führung, die nicht Wissen abfragt, sondern das tatsächliche Verhalten der letzten Wochen. Er wird nach dreizehn und nach sechsundzwanzig Wochen wiederholt, damit Veränderung messbar wird statt nur gefühlt.
Warum reicht der Vorsatz nicht, einfach mehr loszulassen?
Ein Vorsatz wie „mehr loslassen“ zeigt nicht, an welcher Stelle die eigene Wahrnehmung von der des Teams abweicht. Ohne diese Ortsangabe landet die nächste Entscheidung wieder beim Chef. Erst eine Standortbestimmung und ein Sparring-Gespräch machen die konkrete Stelle sichtbar.
Aktionsplan in 5 Schritten.
Die folgenden fünf Schritte passen in die nächsten zwei Wochen und brauchen kein Seminar, nur einen Kalender, ein Blatt Papier und etwas Ehrlichkeit. Sie ersetzen kein Sparring-Gespräch, schaffen aber den Ausgangspunkt, ohne den jedes Sparring im Ungefähren bleibt.
1. Lege dir ein Blatt mit drei Spalten an: Entscheidungen, die jemand anderes hätte treffen sollen, vermiedene Gespräche und Rückversicherungen deines Teams.
2. Geh deinen Kalender und deinen Posteingang der letzten zwei Wochen durch und setze für jeden Fall einen Strich in die passende Spalte, ohne ihn zu bewerten.
3. Markiere die Spalte mit den meisten Strichen und notiere daneben in einem Satz, welches Gefühl dich in diesen Momenten angetrieben hat.
4. Prüfe, welcher der vier Leadership Flow Typen dein Verhalten unter Druck am ehesten beschreibt: Treiber, Gestalter, Stabilisierer oder Prüfer.
5. Zeige das Blatt einer Person, die keinen Grund hat, dir nach dem Mund zu reden, frage sie, was sie ergänzen würde, und trage die nächste Messung in dreizehn Wochen gleich in deinen Kalender ein.
Nach diesen fünf Schritten hast du noch nichts verändert, aber du weißt zum ersten Mal ziemlich genau, wo du ansetzen würdest. Ob und wann du das tust, entscheidest du selbst.
Was du mitnimmst.
Kontrolle ist in der Gründungsphase eines Unternehmens oft richtig und wird im wachsenden Team unbemerkt zur Bremse, weil sie sich für den Unternehmer weiterhin wie Verantwortung anfühlt. Der eigene Führungsengpass bleibt unsichtbar, solange er nur von innen betrachtet wird, denn das Team erlebt dasselbe Verhalten als Risiko und passt sich still daran an. Eine ehrliche Standortbestimmung zählt deshalb konkretes Verhalten der letzten Wochen statt guter Absichten und wird nach dreizehn und sechsundzwanzig Wochen wiederholt. Das Sparring-Gespräch mit einer unabhängigen Person ergänzt, was keine Selbstauskunft sehen kann.
Auslastung UND Aufwand managen mit EINER Lösung: Swiss Business System.
Wenn du wissen willst, wie das geht: Lass uns reden. Ohne Verkaufsdruck, von Kollege zu Kollege:
HIER TERMIN BUCHEN.